マンションの火災保険の加入方法

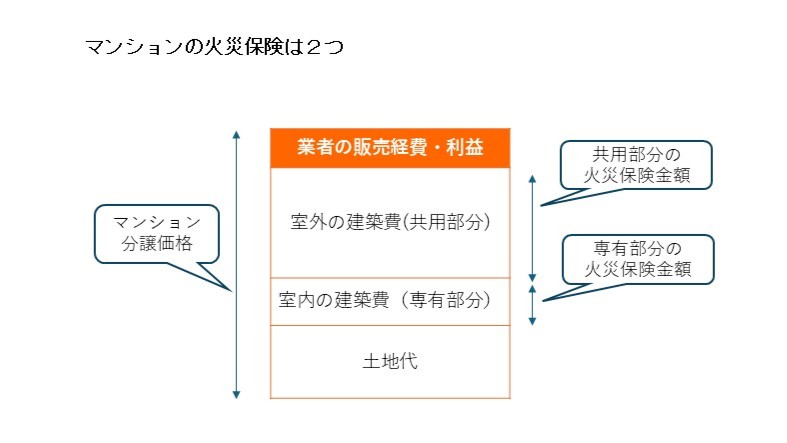
分譲マンションは、区分所有者が所有する「専有部分」と、建物の躯体やエレベーター、配管設備など複数の住民が共同で利用する「共用部分」で構成されます。火災保険や地震保険は、専有部分と共用部分で加入主体が異なり、専有部分は区分所有者が、共用部分は管理組合がそれぞれ加入します。マンション特有の構造を理解したうえで、適切な補償を確保することが重要です。

専有部分の火災保険金額は「内装・設備等の建築費相当」

マンションの分譲価格には、専有部分と共用部分の建築費、土地代、販売会社の経費や利益などが含まれています。そのため、一戸建てのように「建築費=火災保険金額」とはなりません。一般的な管理規約では、壁から内側が専有部分とされるため、火災保険の対象は室内の内装・設備・建具などに限定されます。
このため、専有部分の火災保険金額は分譲価格より通常、低く設定されます。分譲価格より低い保険金額に不安を覚える人もいるかもしれませんが、専有部分の火災保険の目的は「室内の原状回復」であり、再調達価額に基づき適切に設定しておけば不足は生じません。
また、地震保険は火災保険金額の50%が上限となるため、原状回復に必要な全額を受け取れるわけではありません。しかし、公的支援が限定的ななか、まとまった保険金を受け取れることは生活再建の大きな助けになります。
なお、室内に後から持ち込んだ家財は建物とは別の扱いです。家財の損害の補償を受けるには、建物とは別に家財を目的とした火災保険・地震保険に加入しておく必要があります。

共用部分の火災保険金額

専有部分を除いた共用部分は、管理組合が一括して火災保険や地震保険に加入します。管理組合が加入する場合でも、地震保険金額は火災保険金額の50%が上限です。共用部分の火災保険は建物の専有部分以外のすべてを対象とするため高額になり、地震保険も、その50%であっても相応の金額になります。
管理組合がどのような保険に加入しているかは、区分所有者として必ず確認しておきましょう。特に共用部分の地震保険は、分譲マンションにおいて非常に重要な意味を持ちます。

共用部分の地震保険は「被災時の住民合意の促進ツール」

マンションの修繕には巨額の資金が必要です。管理組合は将来の修繕に備えて修繕積立金を積み立てていますが、計画的な修繕を行う前に突然の地震で共用部分に深刻な損害が生じることがあります。その場合、修繕や再建に向けて住民の合意形成が不可欠になります。
しかし、分譲マンションには価値観や家計状況が異なる多様な住民が暮らしています。住宅ローン返済中の世帯もあれば、年金生活の高齢者もいます。居住不能になれば仮住まいも必要です。修繕積立金が不足している場合、追加負担が必要となりますが、住民の負担能力には差があるため、修繕に向けた合意形成が難航するおそれがあります。
こうしたときに役立つのが地震保険です。保険金で修繕費用の一定部分をまかなえる見通しが立てば、住民の追加負担を抑えられ、修繕や再建に向けた合意形成が進みやすくなります。
東日本大震災では、共用部分に大きな被害を受けたマンションが多数ありました。しかし、地震保険に加入していた管理組合では、復旧費用の一部を保険金で補える見通しを持てたことから住民合意が迅速に進み、工事が円滑に行われたケースが多かったといいます。地震保険は単なる補償ではなく、マンションの「意思決定を支えるしくみ」として機能するのです。
一定の耐震性を備えたマンションでは、地震保険料が最大50%割引されるため、加入のハードルは低くなります。昨今の新築マンションでは火災保険とあわせて地震保険にも加入している管理組合が多い一方、築年数の古いマンションでは地震保険に加入していないケースも見受けられます。管理組合の保険加入状況は必ず確認しておきましょう。
ファイナンシャルプランナー
清水 香