地震保険の必要性

火災保険で補償されるのは、風水災や偶然な事故などによる住宅や家財の損害です。他方、地震・津波・噴火による損害は、火災保険では免責とされ、補償を受けられません。これらの損害に備えるには、火災保険に「地震保険」を付帯する必要があります。
地震は、いつ・どこで・どの規模で発生するかを正確に予測することが難しく、保険数理に基づく一般的な保険のしくみになじみにくい災害です。しかも、巨大地震が発生すれば甚大な被害が生じ、巨額の保険金支払いが必要になることも考えられます。民間の損害保険会社だけでこのリスクを引き受けることは困難なため、1966年に「地震保険に関する法律」に基づく官民一体の公的な保険制度として、地震保険制度が創設されました。
私たちが支払う地震保険料は、契約や損害調査の経費を除き、官民それぞれの準備金として積み立てられ、その積立金から地震保険金が支払われます。積立金を超える保険金支払いが必要となる場合でも、政府が再保険のしくみを通じて保険金を立て替え、支払いを継続できるようにしています。1回の地震で支払われる保険金の総額には上限が設けられており、現在は12兆円とされています。関東大震災クラスの巨大地震にも耐えうる水準とされており、東日本大震災で支払われた約1兆3千億円の保険金もこの枠内で対応されました。

地震保険の特徴

地震保険は、一般の保険とは異なる特徴や制限があります。これは、巨大地震が発生しても保険金の支払いが滞らないよう、制度の持続性を確保するための工夫です。
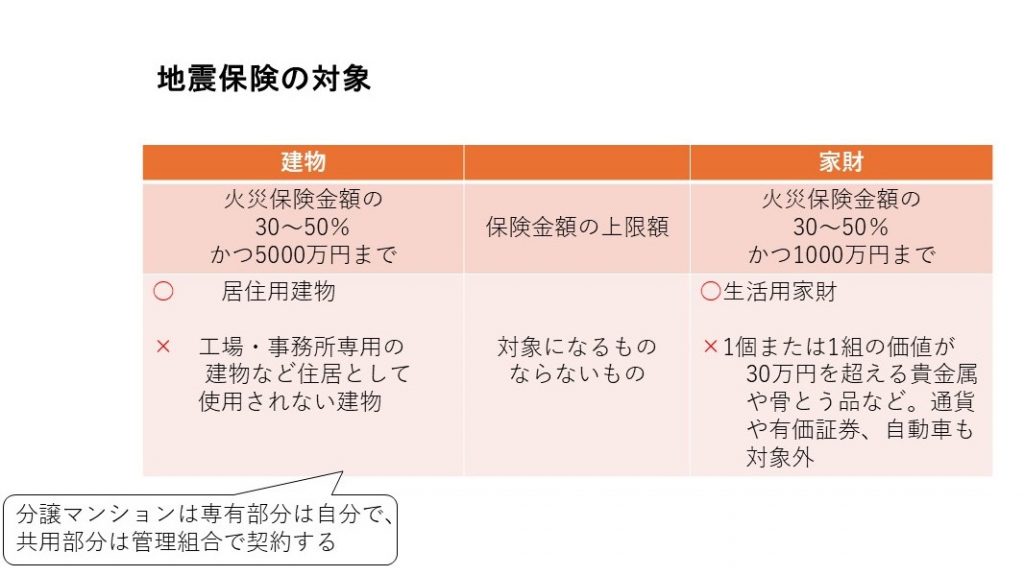
地震保険の対象は、居住の用に供する建物と生活用動産(家財)に限られます。また、分譲マンションでは、専有部分については各区分所有者が、共用部分については管理組合がそれぞれ地震保険に加入するのが一般的です。公的制度ですから、どの損害保険会社で加入しても、同じ条件であれば補償内容や保険料は変わりません。リスクの高い立地や古い住宅であっても、地震保険の契約を断られることは原則としてありません。
一方、被災者の生活再建を支えることを目的とした制度ですから、オフィスや店舗などの事業用物件、貴金属や書画・骨董品などのぜいたく品は補償対象外となります。
契約金額には上限と割合の制限がある

地震保険の契約金額は、火災保険金額の30〜50%の範囲内で設定します。かつ建物は最大5,000万円、家財は最大1,000万円という上限が設けられています。
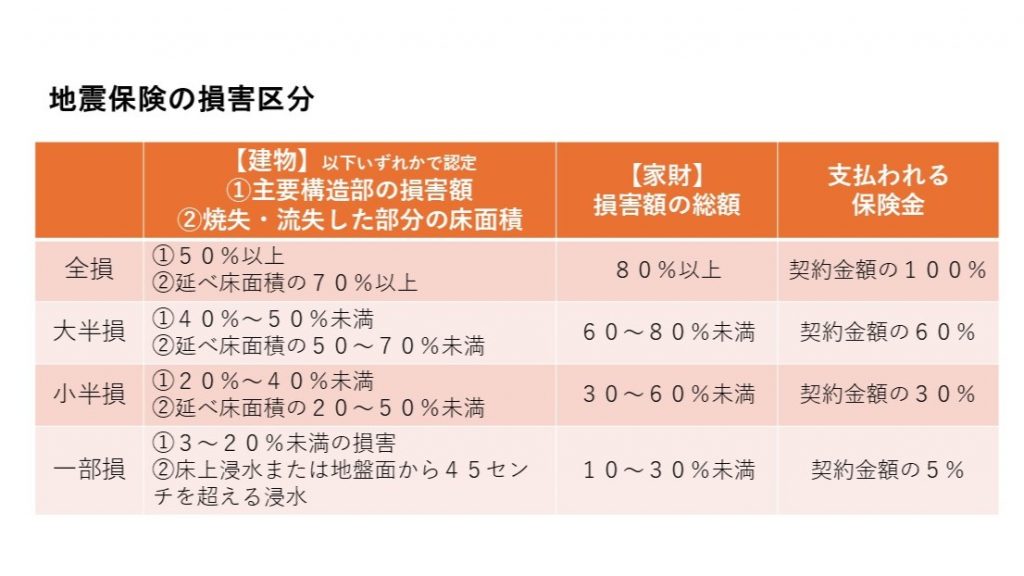
地震保険金の支払いを迅速にするため、損害調査は壁や柱、基礎や屋根などの主要構造部に着目して行われます。受けた損害は「全損・大半損・小半損・一部損」の4区分に分類され、それぞれの区分に応じて、契約した地震保険金額の一定割合(例:全損100%、大半損60%、小半損30%、一部損5%)が支払われるしくみです。
つまり、地震保険は火災保険のように「修理費や再建費用の全額」を支払う保険ではなく、「損害の程度に応じた定額の保険金」を支払う制度だということです。

地震保険金の役割と公的支援の限界

損害の全額がカバーされないとしても、生活基盤が失われる深刻な事態では、地震保険金は生活再建の重要な支えになり得るものです。
広域災害が発生し、住宅が深刻な被害を受けた場合には、さまざまな公的支援が立ち上がります。被災者生活再建支援制度では、住宅が全壊等の被害を受けた世帯に最大300万円の支援金が支給され、災害救助法の応急修理は、損壊した住宅に最低限の修理を施し、当面住み続けられるようにします。
しかし、これらの支援だけで住宅の再建や本格的な修繕を完了させるのは難しく、特に住宅ローン返済中の世帯が被災した場合、住まいを失う一方でローンが残り、生活再建が非常に困難になることがあります。
地震保険の必要性がより高くなるのは、住宅を所有し、住宅ローン残高が相当額あり、貯蓄が十分ではない世帯です。こうした世帯は、被災後に住宅の再建や修繕が必要となる一方で、自力で全額を負担することが難しいため、地震保険金が生活再建の重要な資金となります。
他方、賃貸住宅に住んでいる世帯が被災し、住まいが全壊した場合、住まいを失うものの、賃貸契約の終了で敷金が戻り、さらに被災者生活再建支援金も受け取ることができます。家財の地震保険に加入していれば、損害に応じた保険金を受け取ることもできるでしょう。
このように、被災時の経済的ダメージの大きさは、持ち家か賃貸か、住宅ローンの有無、貯蓄の状況などによって大きく変わります。「自分の場合はどうか」を具体的にイメージしたうえで、地震保険の加入を慎重に検討しましょう。
ファイナンシャルプランナー
清水 香