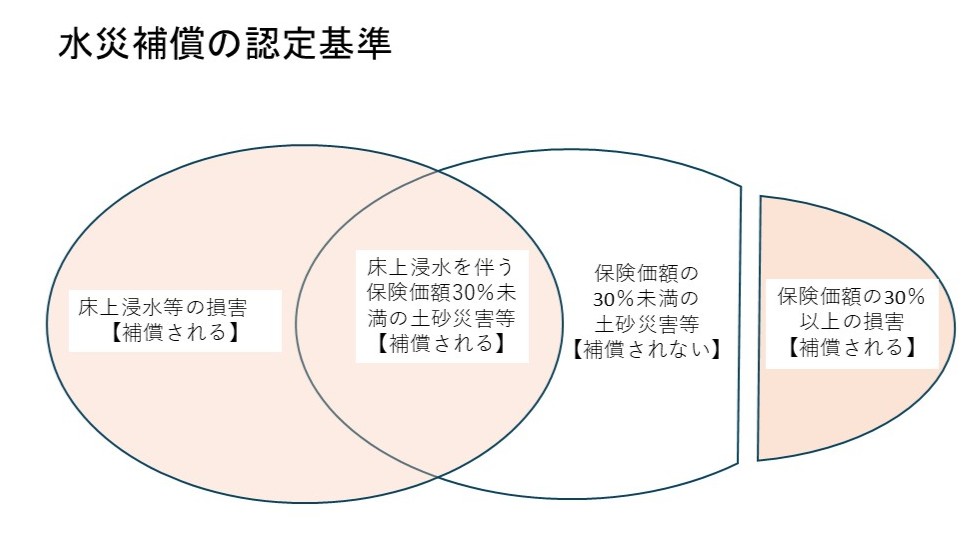
近年増加している水災への備え 火災保険は「水災」による損害でも補償を受けられます。ここでいう水災とは、河川の氾濫による洪水、集中豪雨で低地に水がたまる内水氾濫、土砂災害、高潮などを指します。住宅や家財が床上浸水や高潮の被害を受けたり、住宅が流失したり、土砂災害で損壊したりしたときに補償を受けられます。 水災は火災と同様、生活基盤を一気に奪う災害です。安心して暮らすうえで、水災補償の有無や内容を理解しておくことはとても重要です。 水災による損害の認定基準 水災で保険金を受け取るには、受けた損害が保険会社の定める認定基準を満たす必要があります。一般的には、次のいずれかの基準に該当すると補償されます。 ①床上浸水、または地盤面から45センチを超える浸水による損害 床上浸水の場合は浸水深を問わず補償対象となります。あるいは、床上浸水でなくても地盤面から45センチを超える浸水で損害が生じている場合は補償を受けられます。 ② 保険価額の30%以上の損害が生じた場合 土砂災害などで、住宅の30%以上が損壊すると保険金が支払われます。他方、30%に満たない損害では、補償を受けられません。山間部や傾斜地など、土砂災害リスクの高い地域では、この基準をよく理解しておく必要があります。ただし、床上浸水と土砂災害が同時に発生している場合には、土砂災害の損害が30%未満でも補償される取り扱いが一般的です。 水災の認定基準を満たした損害であれば、修理費や再建費などに必要な実際の損害額が保険金として支払われるので、住宅の原状回復が可能になります。 他方、古い長期契約(保険期間35年など、以前契約した火災保険)では、現在の基準ではなく、損害を3区分に分類して定額の保険金が支払われる場合もあります。古い契約を継続している場合は、補償内容を確認しておく必要があります。 水災・土砂災害ハザードマップで居住地の水災リスクを確認 水災補償は、火災保険に必ず付帯されているわけではありません。契約により異なり、水災補償が含まれるパッケージ型の商品もあれば、補償を選択するタイプの商品もあります。水災は深刻な被害をもたらすため、水災補償の要否については契約時に慎重な検討が必要です。 補償の要否を判断する際は、まず居住地のハザードマップを確認しましょう。自治体は洪水、内水氾濫、土砂災害、高潮などのハザードマップを作成しています。これらを確認し、居住地の水災リスクを踏まえて補償の要否を検討します。 洪水ハザードマップは多くの自治体で整備されていますが、内水氾濫のハザードマップは未整備の自治体も多く、今後整備が進むことでリスク評価が変わる可能性があります。 マンションのような高さのある建物であっても、水災リスクと無関係とはいえません。内水氾濫により、トイレや浴室の排水溝から下水が逆流する被害や、集中豪雨でベランダの排水が追いつかず窓から水が流入するケースも実際に発生しています。マンション居住者であっても、水災補償の要否は慎重に判断する必要があります。 保険料は居住地の水災リスクにより異なる 水災の生じやすさは、地形や河川、排水設備、住宅の立地条件などによって大きく異なります。そこで現在の火災保険の水災補償には、居住地の水災リスクを反映した保険料が設定されています。具体的には、市区町村別にリスクに応じた5段階の水災料率が設けられ、保険会社によっては丁目単位にリスクを細分化した料率を採用しています。リスク細分化により、水災リスクの高い地域では保険料が高くなり、リスクの低い地域では保険料が低くなります。 条件により、水災補償の保険料が高く感じられる場合もあるかもしれません。しかし、保険料が高いということは、損害を被る可能性がより高いことを意味します。 深刻な損害を被ったとき、重い負担を強いられることは避けたいものです。生活に深刻な影響を与える災害にこそ、居住地のリスクを正しく把握して適切に備えておきましょう。 ファイナンシャルプランナー清水 香