火災保険の契約でもっとも重要なポイントのひとつが「保険金額の設定」です。
保険金額とは、万一のときに受け取れる保険金の上限額を指します。しかし、この保険金額をどのように設定すべきか、正しく理解している人は意外に少ないものです。「古い家だから保険金額は低くていい」「住宅の市場価格が下がっているから保険金額も下げる」など、誤った認識に基づいて設定してしまうと、いざというときに必要な保険金を受け取れなくなる事態に陥るおそれがあります。
火災保険の本来の役割は、被害を受けた住宅を元の状態に戻すこと、つまり「原状回復」です。そのため、火災保険金額は住宅の不動産流通価格ではなく、現在の建築費に基づく「再調達価額」で設定する必要があります。
火災保険金額は「原状回復に必要な費用」で設定する
日本では、住宅の不動産流通価格が「20年でゼロになる」と言われることがあります。これは中古住宅の市場価値を示すものであり、火災保険で設定すべき保険金額とはまったく別の概念です。住宅が古くなると市場価値は下がりますが、同じ規模・同じ品質の住宅を建て直すために必要な建築費は、築年数によって大きく変わるわけではありません。
火災保険では、被害を受けた住宅を再建するために必要な費用、すなわち再調達価額を基準に保険金額を設定します。たとえ築30年の住宅であっても、同じ大きさ・同じ仕様の住宅を建て直すためには、現在の水準の建築費で見積もるのが適切です。したがって、「古い家だから保険金額は低くてよい」という考え方は誤りです。
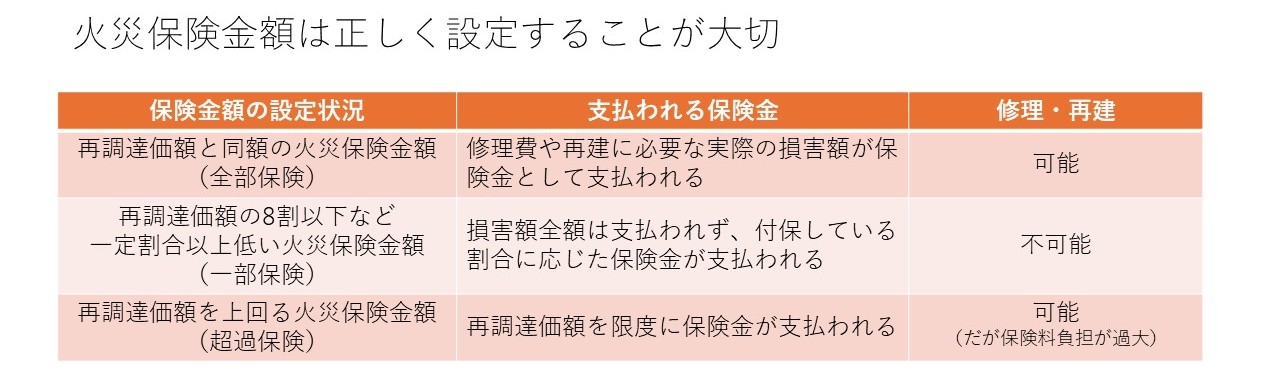
火災保険金額は、住宅が全焼した場合にはその全額が支払われ、部分的な損害の場合には修理費の実額が保険金として支払われます。適切な保険金額を設定しておくことで、住宅再建や修理に必要な費用を確実にまかなうことができます。
物価変動時、火災保険金額の見直しは必須
建築費は物価動向に大きく左右されます。新築時に適切な保険金額を設定していても、その後の物価上昇により再調達価額が上がったら、保険金額を見直さないと不足が生じてしまいます。
たとえば、3000万円の新築一戸建住宅には、通常、3000万円の保険金額を設定します。その後に建築費が上昇し、再調達価額が3500万円になったにもかかわらず、保険金額を据え置いたままでは、全焼時に受け取れる保険金は最大3000万円となり、保険金のみで住宅を再建するのは難しくなります。
再調達価額が4000万円と、さらに上昇したにもかかわらずそのまま据え置けば、「一部保険」とみなされることがあります。この場合、損害額が3000万円以内だったとしても、設定すべき保険金額との割合に応じて保険金が削減される「比例てん補」が適用され、修理費をまかなえないおそれがあります。物価上昇に対応した保険金に修正しなければ、必要な保険金が受け取れない状態に陥るおそれがあるのです。
保険料を抑えるために保険金額を下げるのは危険
「保険料を安くしたいから保険金額を下げる」という声を耳にすることがあります。保険金額を下げれば保険料は減りますが、万一のときに必要な保険金を受け取れなくなれば本末転倒です。
火災保険は、生活基盤を守るための重要な備えです。保険料の節約を優先して保険金額を過小に設定してしまうと、被災時に十分な補償を受けられず、生活再建が困難になるおそれがあります。
逆に保険金額が高すぎても意味がない
火災保険金額は過不足のないよう、契約時に適切な保険金額を設定するのはもちろん、契約後も定期的に見直しが必要です。正しい設定と継続的な確認により、万一のときに確実に生活再建に役立つ火災保険となります。
契約期間中でも保険金額の増額・減額の見直しは可能です。現在の再調達価額は、保険会社に問い合わせれば算出してもらえます。物価動向や建築費の変化に応じて、必要に応じて速やかに見直すことが大切です。
清水 香