火災保険が必要な「2つの理由」

住宅を取得するとき、多くの人は一連の手続きの流れで火災保険に加入します。しかし、「とりあえず加入しておけばいいだろう」と急いで契約した結果、どの保険会社でどのような補償内容を選んだのか、そもそも火災保険が本当に必要なのか、十分に理解しないまま加入しているケースが少なくありません。
住宅は生活の基盤であり、失えば日常そのものが立ち行かなくなります。だからこそ、火災保険がなぜ必要なのか、正しく理解しておくことはとても重要です。
結論から言えば、住まいを維持する限り火災保険は不可欠です。その理由として、次の2つが挙げられます。

理由① 隣家の火災で住宅が焼失しても、賠償を受けられないから

火災は一度発生すると、これまで築いてきた住宅や財産を一瞬で奪います。しかも、自分が火元でなく、第三者が起こした火災の延焼被害であっても、火元から損害賠償を受けられない可能性が非常に高いという現実があります。
民法709条の「不法行為」では、他人に損害を与えた場合、加害者は賠償責任を負うと定められています。しかし火災は例外で、民法の特別法である「失火責任法」により、重大な過失がない限り火元に賠償責任は生じないと規定されています。つまり、隣家がうっかり失火し、延焼でわが家が全焼しても隣家からは賠償を受けられず「燃やされ損」になってしまうということです。
自分がどれだけ注意していても、第三者の火災をコントロールすることはできません。被害を受ける場合も含め、火災による損失には自ら備える必要があります。めったに起きない出来事であっても、生活基盤を失うほどの深刻な事態には、保険で備えるのが合理的です。
理由② 自然災害で住宅が被災したときの公的支援は限定的だから

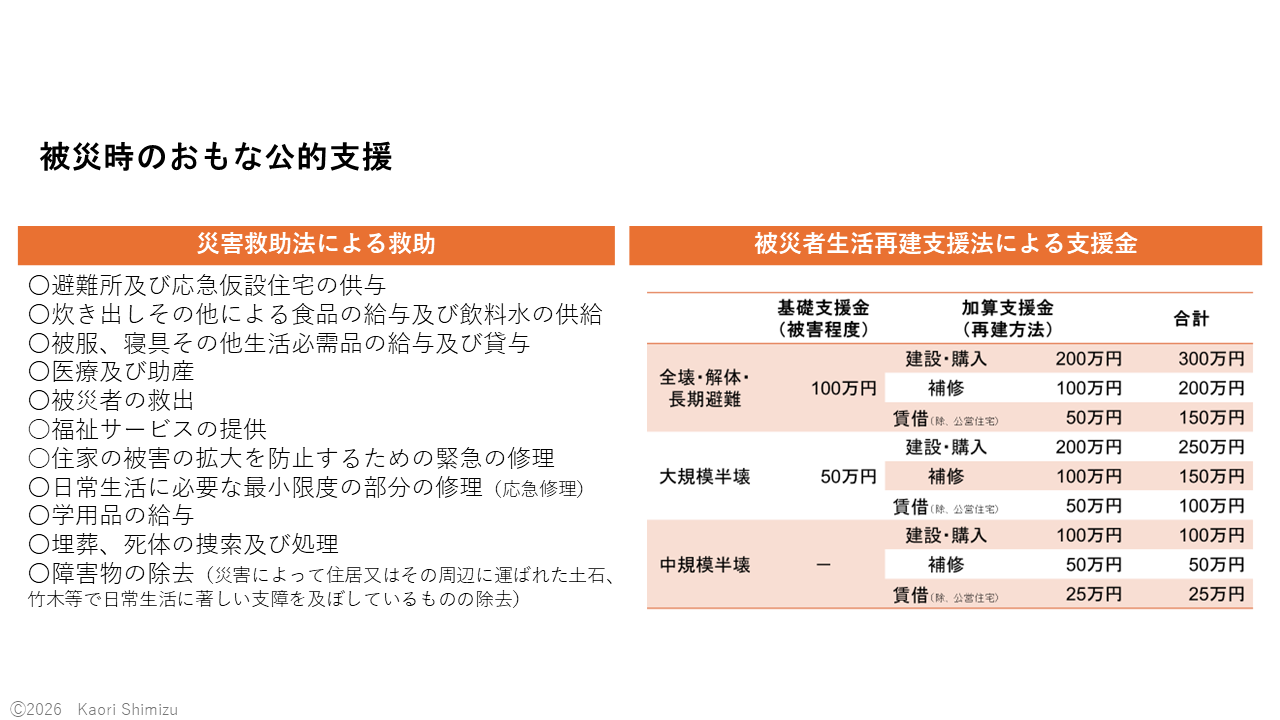
風水害や地震などの自然災害で住宅が被害を受けることもあります。被災して住宅が被害を受けると、災害救助法による救助や、被災者生活再建支援制度など、さまざまな公的支援が受けられることもあります。しかし、これらはあくまで「限定的な支援」にとどまり、生活再建に必要な費用を十分にまかなえるものではありません。
近年は、長期で多額の住宅ローンを組んで住宅を取得するのが一般的です。ところが、返済中に住宅を失っても、ローン返済は残ります。他方で、新たな生活を立てていくには住まいが必要であり、失った住宅のローンと新たな住居費という二重負担に陥るおそれがあります。
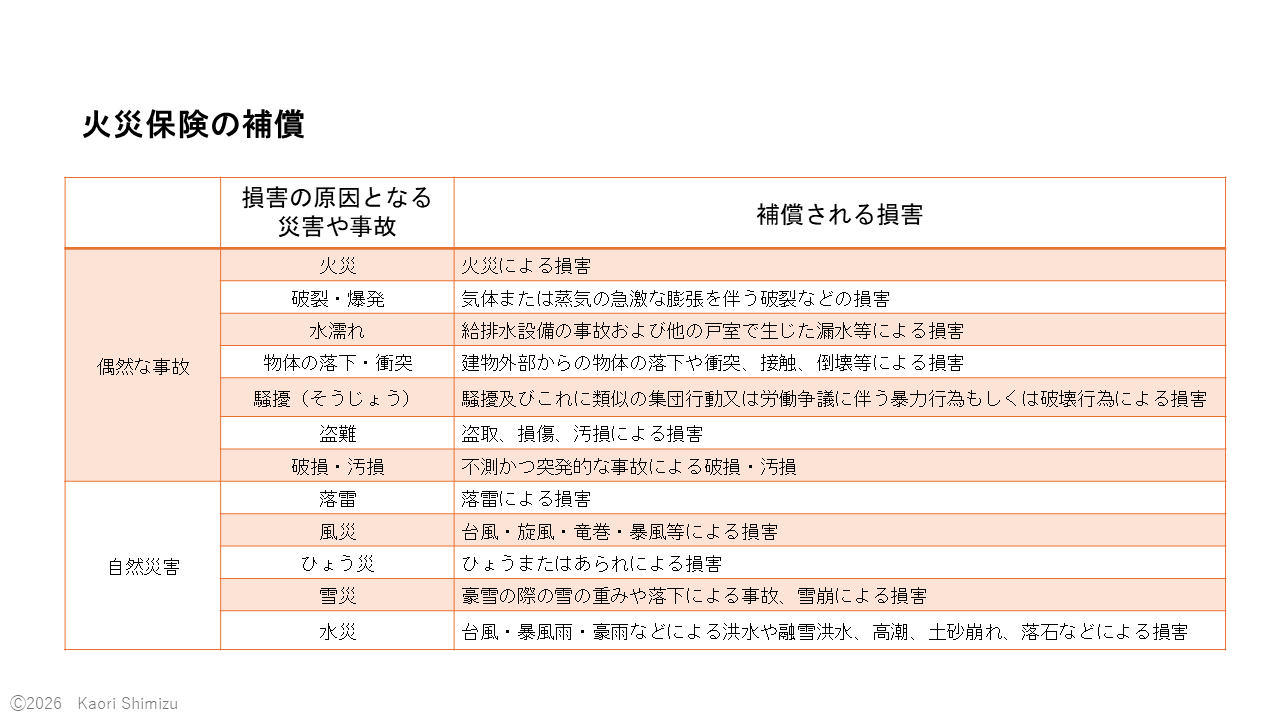
火災保険は火災だけでなく、風水害や落雷など自然災害による被害にも対応できます。地震・津波・噴火による被害は火災保険では補償されませんが、地震保険を付帯することで補償を受けられます。
地球規模の気候変動や大地震の頻発により、思わぬ自然災害で被害を受ける世帯が増え、多額の保険金が支払われています。火災保険は近年、「自然災害保険」としての性格を強めていると言えるでしょう。自然災害はもはや他人事ではありません。公的支援だけでは生活再建が難しい状況に備え、十分な補償を確保しておく必要があります。

わが家に必要な補償を確保するためハザードマップを確認

火災保険の補償は大きく「偶然起きる事故(火災・破裂・爆発など)」と「自然災害(風水災・落雷・雪災など)」に分けられます。いくつかの補償がセットになった商品もあれば、必要な補償を組み合わせて選べる商品もあります。

火災保険を選ぶ際に大切なのは、居住地の災害リスクに見合った補償が付帯されているかどうかです。自然災害のリスクは立地によって大きく異なるため、契約前に必ずハザードマップを確認しましょう。

ハザードマップは、洪水・内水氾濫・土砂災害・高波・噴火など、地域の災害特性に応じた被害想定を地図で示したものです。市区町村が法律に基づき作成し、随時更新しています。最新のハザードマップを確認し、わが家に必要な補償を見極めることが、安心できる火災保険選びの第一歩です。

ファイナンシャルプランナー
清水 香